【確定申告】総合課税と分離課税の違いは?知らないと大損する選び方を徹底解説
日本の所得税法において、個人の所得は性質に応じて10種類(利子、配当、不動産、事業、給与、退職、山林、譲渡、一時、雑)に分類されます。これらの所得に対する課税アプローチは、大きく総合課税と分離課税の2つに分かれます。
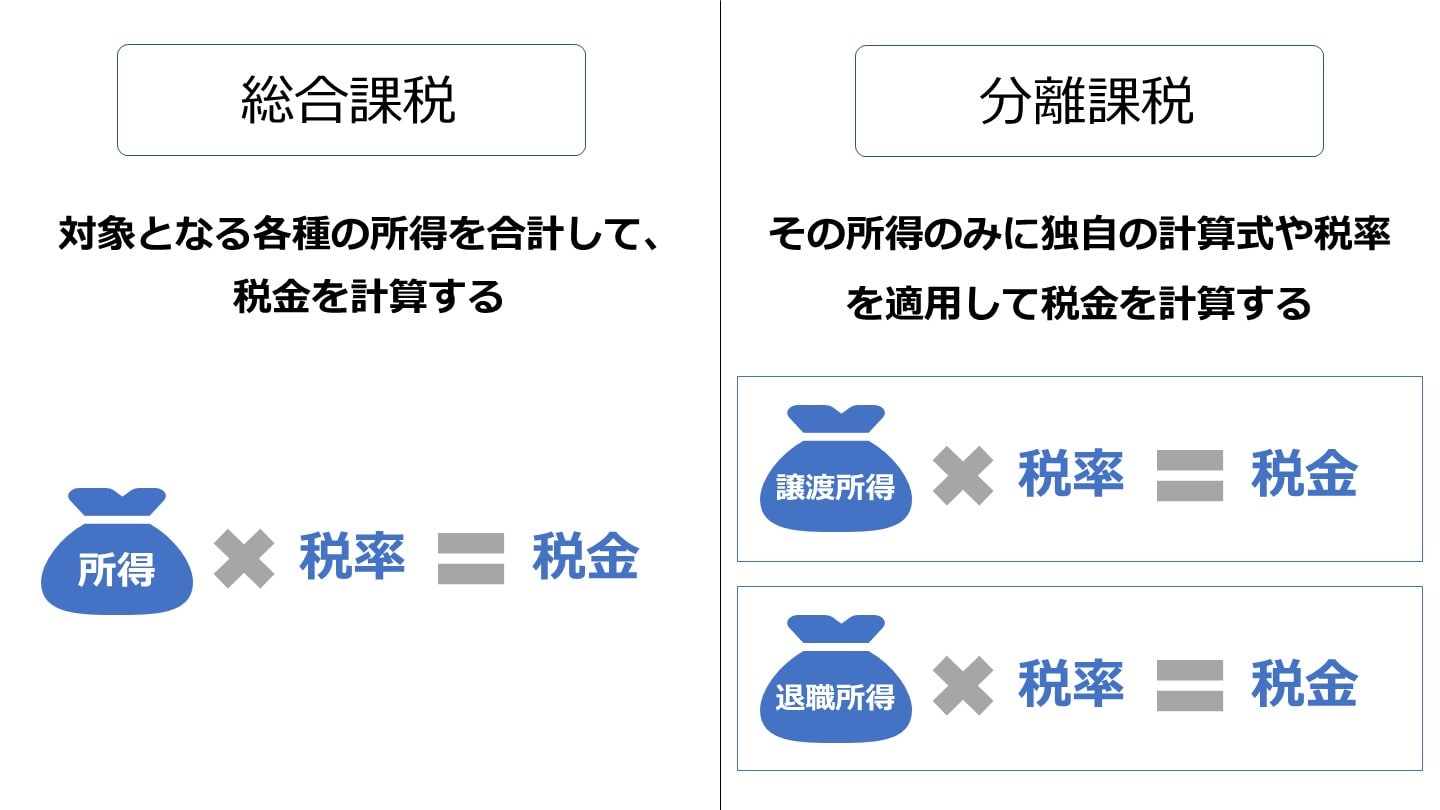
総合課税とは、1年間に得た対象所得をすべて合算し、その総額から所得控除を差し引いた課税所得に対して税率を掛ける方式です。適用されるのは所得が増えるほど税率が段階的に上がる「超過累進税率(5%〜45%、住民税一律10%を加えると最大55%)」です。給与所得や副業による雑所得、事業所得などが原則としてここに該当します。
一方の分離課税は、特定の所得を他の所得と合算せず、独自の計算式と税率で個別に税額を算出する仕組みです。これには確定申告で申告する「申告分離課税」と、受取時に天引きされて完結する「源泉分離課税(預金利子など)」があります。上場株式等の譲渡益や配当金(選択時)、不動産(土地・建物)の売却益などが代表例であり、政策的な配慮から所得の多寡に関わらず一律税率が適用されるのが大きな特徴です。