
経過勘定とは何か?4大分類の仕訳と振替をプロが徹底解説

経過勘定とは何か?4大分類の仕訳と振替をプロが徹底解説の具体的な内容に迫る! 専門的な視点で紐解きます。
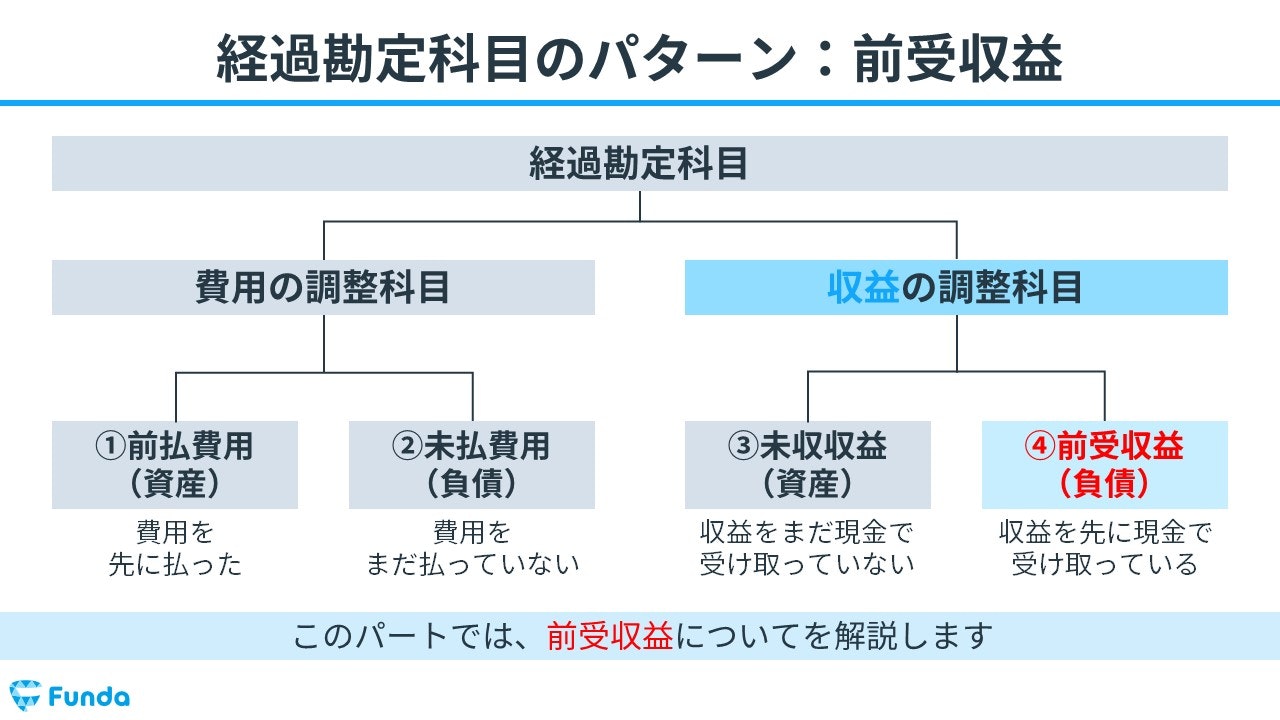
経過勘定の処理には、財務諸表の開示ルールや法人税法上の規定において、見落とされやすい専門的な盲点が存在します。
第1の盲点は、貸借対照表における「1年基準(ワン・イヤー・ルール)」の適用です。決算日の翌日から起算して1年を超えてサービスの提供を受ける前払費用については、流動資産の「前払費用」ではなく、固定資産(投資その他の資産)の「長期前払費用」として区分表示しなければなりません。例えば、数年分のシステム保守料や長期一括保険料を前払いしている場合、1年以内に到来する部分とそれ以降の部分を厳密に切り分ける必要があります。
第2の盲点は、法人税法における「短期前払費用の特例(法人税法基本通達2-2-14)」の適用条件です。税務上、支払った日から1年以内に役務提供を受ける契約(例:年払い家賃等)については、毎期継続して支払時に損金処理(費用計上)することを条件に、経過勘定による繰延べ処理を省略することが認められています。しかし、この特例は「等質・等量の役務提供が継続すること」や「利益操作を目的としていないこと」など厳密な要件があり、ネット上の簡易な解説を鵜呑みにして誤った適用を行い、税務調査で否認される事例も報告されています。
グルメと旅を愛するフリーライター。全国各地の隠れた魅力を独自の視点から紹介します。
